Artykuł sponsorowany
Jak kontrola podatkowa przechodzi w postępowanie karno-skarbowe i kto prowadzi sprawę
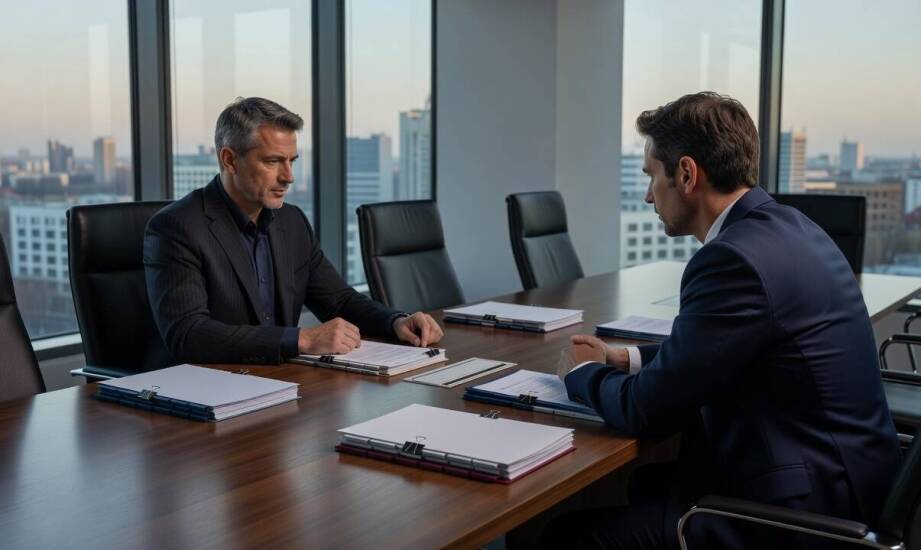
Kontrola podatkowa lub celno-skarbowa prowadzona przez organy Krajowej Administracji Skarbowej to dla wielu przedsiębiorców standardowy element weryfikacji prawidłowości rozliczeń. W określonych warunkach to rutynowe sprawdzanie dokumentacji księgowej może jednak zmienić swój charakter i przekształcić się w postępowanie karno-skarbowe. Taka sytuacja następuje najczęściej w momencie, gdy urzędnicy powezmą uzasadnione podejrzenie popełnienia przestępstwa skarbowego lub wykroczenia skarbowego. Ciężar sprawy przesuwa się wówczas ze sfery czysto administracyjnej na grunt odpowiedzialności osobistej. Wymusza to na kontrolowanym podmiocie przyjęcie odmiennej strategii działania, ponieważ konsekwencje wychodzą poza samą konieczność zapłaty zaległego podatku.
Przeczytaj również: Porozumienie stron w postępowaniu cywilnym
Sygnały w dokumentacji i mechanizm procedury
Organy podatkowe decydują się na pogłębienie weryfikacji, gdy w analizowanym materiale dowodowym pojawiają się wyraźne nieprawidłowości. Do najczęstszych sygnałów ostrzegawczych należą nierzetelne faktury kosztowe, podejrzenie udziału w fikcyjnych transakcjach, znaczne zaniżenie podstawy opodatkowania lub unikanie składania deklaracji. Dalszy rozwój wydarzeń zależy w głównej mierze od rodzaju procedury.
Przeczytaj również: Jak wybrać odpowiednie materiały budowlane dla swojego projektu?
Należy wyraźnie rozróżnić standardową kontrolę podatkową od kontroli celno-skarbowej. Ta druga charakteryzuje się bardziej sformalizowanym przebiegiem i kończy się doręczeniem kontrolowanemu podmiotowi wyniku kontroli. Jeśli w terminie czternastu dni od daty otrzymania tego dokumentu podatnik nie złoży odpowiedniej korekty deklaracji, kontrola celno-skarbowa ulega ustawowemu przekształceniu w postępowanie podatkowe. Zwykła kontrola podatkowa rządzi się nieco innymi prawami i nie opiera się na tym samym automatyzmie.
Przeczytaj również: Jak chronić rośliny przed szkodnikami i chorobami?
Wejście sprawy na tory karno-skarbowe wymaga od organów zachowania ściśle określonych reguł. Postępowanie przygotowawcze w takich sytuacjach prowadzi się w formie sformalizowanego dochodzenia albo śledztwa. Właściwy organ, którym zazwyczaj jest naczelnik urzędu celno-skarbowego lub urzędu skarbowego, wydaje formalne postanowienie o wszczęciu postępowania. Następnie odpowiednie organy zawiadamiają się o podjętych działaniach poprzez przesłanie odpisu tego postanowienia, co zapewnia właściwy przepływ informacji. Prokurator włącza się w przebieg sprawy w sytuacjach przewidzianych w ustawie lub gdy z uwagi na wagę przestępstwa decyduje się na przejęcie śledztwa. Po zakończeniu etapu przygotowawczego większość spraw trafia w pierwszej instancji do sądu rejonowego.
Moment na działania procesowe i odpowiedzialność
Otrzymanie wezwania do złożenia wyjaśnień lub doręczenie postanowienia o przedstawieniu zarzutów to czas na uporządkowanie pełnej dokumentacji księgowej oraz sformułowanie stanowiska. Analiza zebranych faktów pozwala uniknąć rozbieżności w trakcie pierwszych przesłuchań. Kiedy rozpoczynają się sprawy karno-skarbowe, adwokat zajmuje się kompleksową weryfikacją zasadności zarzutów stawianych przez administrację oraz oceną dowodów. W tym obszarze działa spółka cywilna Krassowski Niemczyk Anuszkiewicz Adwokaci, która jako kancelaria funkcjonująca w Warszawie od 2010 roku świadczy usługi z zakresu prawa karnego oraz karno-skarbowego na rzecz podmiotów gospodarczych i osób fizycznych.
Przepisy Kodeksu karnego skarbowego opierają odpowiedzialność na zasadzie ściśle osobistej, co wyklucza przerzucenie jej na spółkę jako osobę prawną. Pozycja poszczególnych osób zależy od ich faktycznej roli w strukturze przedsiębiorstwa. Osoba prowadząca jednoosobową działalność gospodarczą odpowiada bezpośrednio za własne rozliczenia księgowe. Zdecydowanie inna sytuacja dotyczy spółek kapitałowych, gdzie ciężar odpowiedzialności spoczywa na członkach zarządu, prokurentach lub dyrektorach finansowych. Zgodnie z artykułem 9 paragraf 3 Kodeksu karnego skarbowego za naruszenia odpowiada ta osoba, która na mocy przepisu prawa, decyzji organu lub umowy zajmuje się sprawami gospodarczymi podmiotu.
Istotnym mechanizmem wpływającym na tok wydarzeń bywa wniosek o zezwolenie na dobrowolne poddanie się odpowiedzialności (DPO). Złożenie wniosku wymaga uiszczenia wymagalnej należności publicznoprawnej, wniesienia kwoty odpowiadającej co najmniej najniższej karze grzywny, wyrażenia zgody na przepadek przedmiotów oraz pokrycia kosztów procesu. Wbrew obiegowym opiniom tryb ten nie jest automatycznie wykluczony przy zagrożeniu karą pozbawienia wolności. Przy przestępstwach skarbowych instytucja ta bywa dopuszczalna, gdy czyn zagrożony jest karą do trzech lat pozbawienia wolności, a stopień społecznej szkodliwości naruszenia nie jest znaczny.
Dynamika postępowania karno-skarbowego zależy w dużej mierze od tego, jak precyzyjnie strona ustosunkuje się do zarzutów na najwcześniejszym etapie kontaktu z organami państwowymi. Prawidłowa identyfikacja sytuacji tuż po przekształceniu kontroli decyduje o zakresie czynności dochodzeniowych. Kompletność dowodów oraz przemyślane decyzje procesowe wpływają bezpośrednio na ramy prawne i czasowe całego sporu.
Kategorie artykułów
Polecane artykuły
Efektywność projektorów laserowych w nowoczesnych klasach szkolnych
W dzisiejszych czasach nowoczesne technologie odgrywają kluczową rolę w edukacji, a projektory laserowe stają się coraz bardziej popularne w klasach szkolnych. Urządzenia te przynoszą wiele korzyści zarówno uczniom, jak i nauczycielom, poprawiając jakość nauczania oraz angażując uczestników procesu
Jak profesjonalizm wpływa na jakość usług koparkami?
Profesjonalizm w branży usług koparkami ma ogromne znaczenie dla jakości realizowanych projektów. Odpowiednie standardy, doświadczenie oraz umiejętności operatorów maszyn budowlanych wpływają na efektywność i bezpieczeństwo prac. Warto zwrócić uwagę na profesjonalne podejście firm oferujących wykopy